Due diligence à l’ère de l’IA : ce que l’acheteur reconstruit chez un éditeur de logiciels
L’IA n’a pas réécrit le tableau de bord du logiciel. La croissance, la rétention, la marge brute et l’efficacité restent la grille de lecture d’un acheteur face à un éditeur de logiciels. Ce que l’IA change, c’est la lecture de chacun de ces chiffres, et c’est précisément ce que la due diligence va tester, sur deux fronts : la revue financière reconstruit vos chiffres, la revue technique lit votre code.
- Le revenu à l’usage rend l’ARR plus difficile à définir.
- La rétention nette prouve moins sur la santé des clients.
- Les marges de l’IA se situent entre logiciel et services, et les budgets IA dérapent.
- Les gains de productivité deviennent de la capacité, rarement des économies.
- En due diligence technique, le code écrit avec l’IA ajoute une question de provenance.
En due diligence financière, un acheteur reconstruit vos chiffres à partir des factures, du CRM et du compte de résultats. Un acquéreur stratégique et un fonds de private equity ne pèseront pas ces chiffres de la même manière : le premier regarde comment votre produit s’intègre au sien, le second le cash-flow qu’il peut financer et faire croître. Les deux les reconstruisent de la même façon. Dans nos dossiers chez dups, l’IA est désormais l’endroit où le chiffre reconstruit revient plus bas que celui du deck. Reconstruisez-les donc vous-même, avant l’acheteur.
Évaluation gratuite
Votre SaaS est-il prêt à être vendu ? 14 questions, environ cinq minutes. Obtenez votre score sur 28, vos points bloquants et les trois priorités à corriger.
Faire l’évaluationVotre ARR a désormais besoin d’une définition
L’IA est déjà dans le revenu récurrent. Dans l’enquête 2026 de Bain auprès d’éditeurs de logiciels, environ un quart des répondants classent plus de 40 % de leur ARR en ARR IA, soit du revenu issu de produits ou de modules dont l’IA est le principal moteur de valeur.

La vraie question est la manière dont ce revenu est facturé. Plus de la moitié des répondants utilisent une tarification à l’usage pour l’IA, et environ un quart une tarification au résultat. Bain considère les deux comme non récurrentes. La plupart des éditeurs portent donc un portefeuille mixte : de l’ARR d’abonnement d’un côté, du revenu à l’usage de l’autre. La partie à l’usage doit être traduite en quelque chose de comparable, et Bain décrit trois façons de le faire :
- Run rate courant. Annualiser le dernier mois. Simple, mais un pic ou un mois saisonnier le fausse lourdement.
- Moyenne glissante. Annualiser une moyenne, par exemple le dernier trimestre. Plus lisse, mais lente à montrer une vraie tendance.
- Base d’usage récurrente. Construire une référence par client à partir de la consommation historique. La plus juste, et la plus exigeante en données.
Dans nos dossiers, c’est ici que commence la première discussion. Si vous avez annualisé un mois de pointe, le chiffre de l’acheteur revient plus bas. Et il revient après la lettre d’intention, quand vos alternatives ont disparu.
Avant une vente :
- Choisissez une méthode, écrivez-la et appliquez-la de la même façon chaque mois.
- Réconciliez-la dans votre ARR bridge (nouveaux clients, expansion, contraction, churn) avec les comptes annuels, et placez-la dans la data room.
- Séparez l’ARR IA de l’ARR historique. L’acheteur demandera si le revenu IA est de l’argent nouveau ou un réemballage de ce que vos clients payaient déjà.
La NRR compte toujours. Elle prouve simplement moins
La rétention nette a tenu dans la base OPEXEngine : en FY2025, elle se situait entre 103 % et 107 % dans toutes les tranches de chiffre d’affaires. Bain souligne pourtant qu’elle devient plus difficile à tenir, parce que l’IA tire la rétention dans les deux sens et ajoute du bruit :
- Plus d’expansion. Les modules, les fonctionnalités et la croissance de l’usage donnent plus de place pour développer un compte.
- Plus de risque de churn. Les essais sont plus faciles, les concurrents plus proches et les coûts de changement plus bas.
- Plus de bruit. L’usage peut baisser pendant une semaine de vacances sans que rien ne cloche chez le client.
Le renouvellement était la preuve qu’un client allait bien. L’usage donne aujourd’hui un signal en temps réel, mais en cache la raison. Dans nos dossiers, la NRR seule convainc moins un acheteur qu’il y a deux ans.
Avant une vente : apportez ce qui se trouve derrière le chiffre : l’usage par cohorte de clients, les comptes actifs et la profondeur d’utilisation, et une explication pour chaque creux qu’un acheteur trouvera dans les données mensuelles. Expliquez la volatilité avant la due diligence, sinon l’acheteur s’en servira pour baisser le prix.
Les marges de l’IA se situent entre logiciel et services
Dans la base OPEXEngine, la marge brute produit était de 83 % en FY2025 et la marge brute services de 33 %. L’IA se place entre les deux : plus d’un tiers des répondants opèrent leurs produits et fonctionnalités IA sous 50 % de marge brute. La raison, ce sont les coûts. L’inférence et le calcul sont dans le coût des ventes, et avec des modèles tiers vous ne maîtrisez pas ce coût. Bain n’est pas convaincu que les marges de l’IA rejoindront les niveaux du logiciel classique en grandissant.

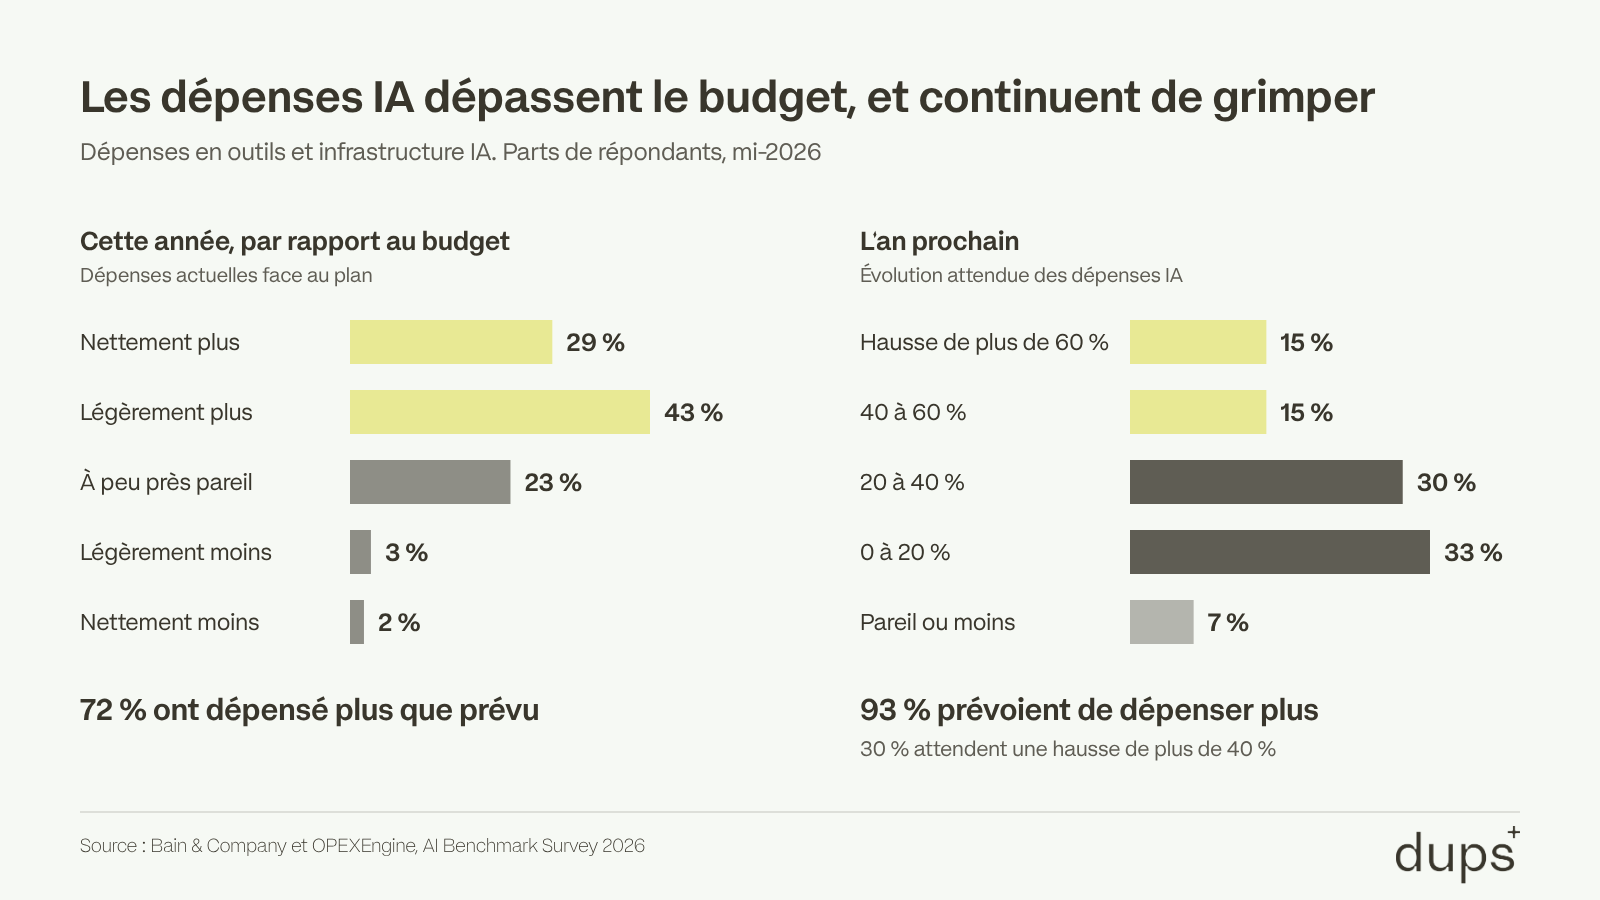
Les dépenses dépassent aussi le budget. Près de trois quarts des répondants ont dépensé cette année plus que prévu en outils et infrastructure IA, et presque tous prévoient de dépenser davantage l’an prochain.
Plus l’IA pèse dans votre chiffre d’affaires, plus elle tire vers le bas la marge brute consolidée que l’acheteur retient. Si vous ne l’expliquez pas, l’acheteur intégrera la hausse des coûts IA de l’an prochain dans l’EBITDA avec ses propres hypothèses. Elles ne seront pas généreuses.
Avant une vente : montrez la marge brute par ligne de produits avec l’IA isolée, et la ligne de coûts IA, son évolution passée et celle de votre plan.
Productivité ne veut pas dire économies
Sur le papier, les gains sont importants : près de 60 % des répondants déclarent un gain de productivité en R&D d’au moins 20 % depuis l’adoption d’outils d’IA générative. Très peu de ce gain arrive au compte de résultats sous forme de coûts plus bas. 77 % l’utilisent surtout comme capacité, seuls 14 % comme réduction de coûts.
Le chiffre d’affaires par ETP raconte la même histoire. Dans la base OPEXEngine, il a progressé en FY2024 dans trois des quatre tranches, surtout via des réductions d’effectifs, puis s’est stabilisé en FY2025 dans trois des quatre tranches de chiffre d’affaires. Selon Bain, il est trop tôt pour voir si cette capacité supplémentaire se transforme en revenu.

« Nous sommes devenus plus productifs » n’est pas une réponse qui survit à une due diligence. Une productivité sans résultats se fait décoter.
Avant une vente : si vous avez utilisé les gains de l’IA comme capacité, montrez où elle est allée : roadmap livrée, dette technique résorbée, fréquence des releases, chiffre d’affaires par ETP.
Ce que vérifie la due diligence technique
Tout ce qui précède relève de la due diligence financière. La due diligence technique est un volet distinct, mené par des ingénieurs qui lisent le code lui-même. L’IA ajoute une question à chacun de leurs contrôles habituels :
- À qui appartient le code. Le code écrit par des freelances, des agences ou avant la création de la société a besoin d’une cession écrite. Le code écrit avec des outils d’IA ajoute une question de provenance : d’où vient-il, et à quelles conditions.
- Les licences open source. Plus d’un tiers des répondants à l’enquête de Bain disent que la moitié ou plus de leur nouveau code est substantiellement assistée par l’IA. Black Duck a trouvé des conflits de licence dans 94 % des bases de code auditées lors d’opérations de M&A.
- L’IA et les données. Quels modèles tiers vous utilisez, quelles données clients y entrent, et à quelles conditions contractuelles. Attendez-vous à ce que l’acheteur le demande par écrit.
Avant une vente : faites scanner le code, établissez un inventaire des licences et mettez par écrit votre politique sur le code et les données liés à l’IA.
Votre checklist de due diligence avant de parler à un acheteur
- Une définition écrite de l’ARR, une méthode d’annualisation pour le revenu à l’usage, et un ARR bridge réconcilié avec les comptes annuels.
- L’ARR IA séparé de l’ARR historique, avec une position sur la cannibalisation.
- La marge brute par ligne de produits avec l’IA isolée, plus la ligne de coûts IA et sa trajectoire.
- Des signaux de santé client au-delà du renouvellement : cohortes d’usage, comptes actifs, profondeur d’utilisation.
- Un récit de capacité appuyé par des chiffres.
- Un scan du code couvrant l’open source et le code généré par l’IA, des cessions de propriété intellectuelle signées et une politique IA écrite.
Rien de tout cela ne change votre entreprise. Cela change la part de sa valeur qui survit à la due diligence.
Notre rôle chez dups est de nous asseoir à côté de l’entrepreneur et de faire en sorte que les chiffres reconstruits par l’acheteur correspondent à ceux que vous mettez sur la table. Si une cession ou une levée se profile, parlez-nous avant que l’acheteur ne commence à reconstruire, ou découvrez comment nous menons la due diligence et le closing côté cédant.
Sources
- Katherine Zhang (head of OPEXEngine, Bain & Company) et Adrian Kochan (VP strategy operations, OPEXEngine), « Evaluating software company performance in 2026, in the era of AI », webinaire Bain & Company, 6 octobre 2026.
- Bain & Company et OPEXEngine, AI Benchmark Survey 2026 : éditeurs de logiciels cotés et non cotés, mi-2026, chiffres en parts de répondants, taille de l’échantillon non communiquée.
- Base de données OPEXEngine, FY2023 à FY2025 : surtout des éditeurs non cotés basés en Amérique du Nord, quatre tranches de chiffre d’affaires de 10 à 50 millions de dollars jusqu’à 500 millions à 1 milliard, entreprises nativement IA exclues.
- Black Duck, 2026 Open Source Risk in M&A by the Numbers.
Cet article donne une information générale. Ce n’est ni un conseil financier, ni juridique, ni fiscal.
Louis Vanheurck de Tornaco est COO chez dups et chargé de cours en entrepreneuriat avancé à la Solvay Brussels School. Son mémoire de master de 2019 sur la transformation de sociétés de services professionnels en SaaS, construit autour du cas Real Impact Analytics, a remporté le prix de Barcy.
Construisons ensemble votre prochain deal
Votre partenaire sparring pour la levée de fonds, les acquisitions et les sorties. Nous apportons l’expertise juridique et financière, la vitesse entrepreneuriale et l’accès direct au bon capital.